9月30日,新世界发展发布2026财年业绩。公告显示,公司全年应占合约销售约296亿港元,超额完成270亿港元的销售目标;核心经营溢利按年增长约28%至77亿港元,息税后经常性营运净溢利约22亿港元,实现三年来首次转正。
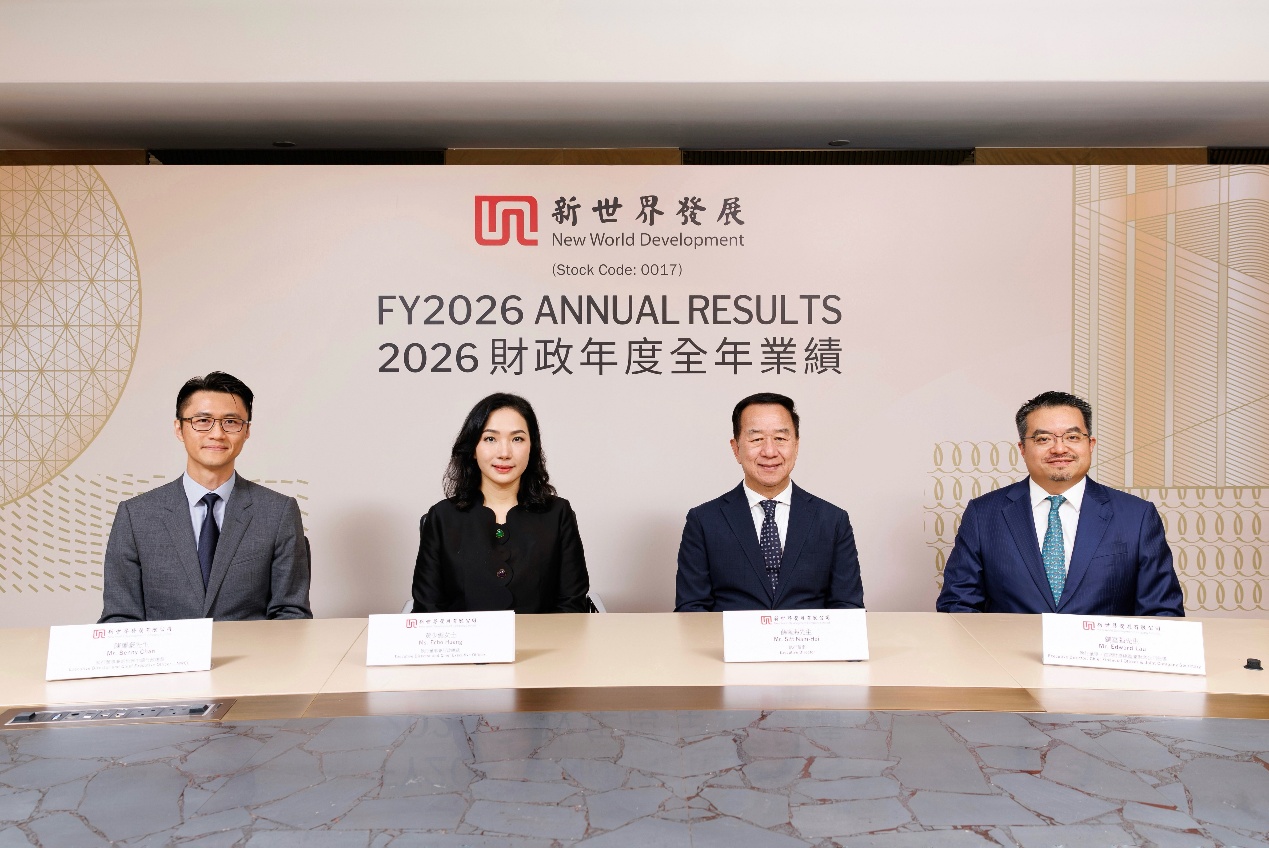
新世界发展执行董事兼行政总裁黄少媚(左二)、新世界发展执行董事兼物业发展主管薛南海(右二)、新世界发展执行董事、首席财务总监兼联席公司秘书刘富强(右一)、新世界发展执行董事兼新世界中国行政总裁陈耀豪(左一)
从业务结构看,房地产开发销售与投资物业经营表现强劲,成为本财年业绩的两大引擎。新世界管理团队持续推动业务协同与运营提效,一方面,香港住宅市场成交活跃度提升,公司抓住市场窗口加快项目推售和资金回笼;另一方面,加强旗下K11内地与香港团队在品牌资源、招商及运营经验等方面的联动,K11商业项目销售、客流和出租率均保持较好表现,经常性收益对整体经营的支撑作用进一步增强。
销售端表现出色 成为业绩重要支撑
2026财年,新世界发展销售端表现出色,公司全年应占合约销售约296亿港元,超额完成年度目标。其中香港市场应占合约销售约220亿港元,为2021财年以来最高水平。
过去一年,新世界发展集中推售核心区域住宅项目,瑧尔、瑧博、瑧玥等新盘推出后快速售罄,多个PAVILIA COLLECTION系列项目取得较好销售表现,带动香港销售额进一步提升。
在内地市场,公司聚焦大湾区核心城市。深圳新世界188號首批单位销售反应理想,成为深圳东部较早实现成交突破百套的项目之一。广州、沈阳等存量项目销售保持稳定。新世界此轮去化,靠的是核心地段、产品力与交付信用,把“高品质”重新变成购买理由,这正是长期主义在销售端的具象化。
值得关注的是,公司2025财年合约销售约260亿港元,2026财年进一步增至296亿港元。在新管理层上任近两年时间内,新世界销售规模整体保持稳健向上态势。这份稳健是新世界发展长期深耕核心城市、精准把握市场节奏的结果。
销售改善进一步传导至盈利端。2026财年,新世界发展核心经营溢利升至77亿港元,同比增加约28%。与此同时,息税后经常性营运净溢利录得约22亿港元,实现扭亏为盈。值得注意的是,这一改善并非来自一次性收益或资产处置,而是源于核心业务效率的持续发力,这恰恰是高质量发展的应有之义。
在行业仍处于结构调整的背景下,销售去化速度、资金回笼效率和经营性现金流,正成为衡量房企经营质量的重要指标。新世界发展提出,2027财年仍维持约270亿港元销售目标,并将继续加快销售和资金回笼。
差异化运营释放消费活力 K11旗舰项目销售创新高
除住宅开发外,投资物业成为新世界发展业绩增长的重要来源。2026财年,公司投资物业分部业绩按年增长约7%,其中K11业绩增长约9%。香港K11 MUSEA、K11 Art Mall及Victoria Dockside K11 ATELIER出租率均接近100%。
K11 MUSEA录得开业以来最佳年度营运表现,2026财年商场销售额同比增长23%,第四季度销售额创开业以来季度新高。K11 MUSEA持续推进品牌升级,首阶段涉及超过30%的铺面面积,并引入超过60个首次进驻品牌。
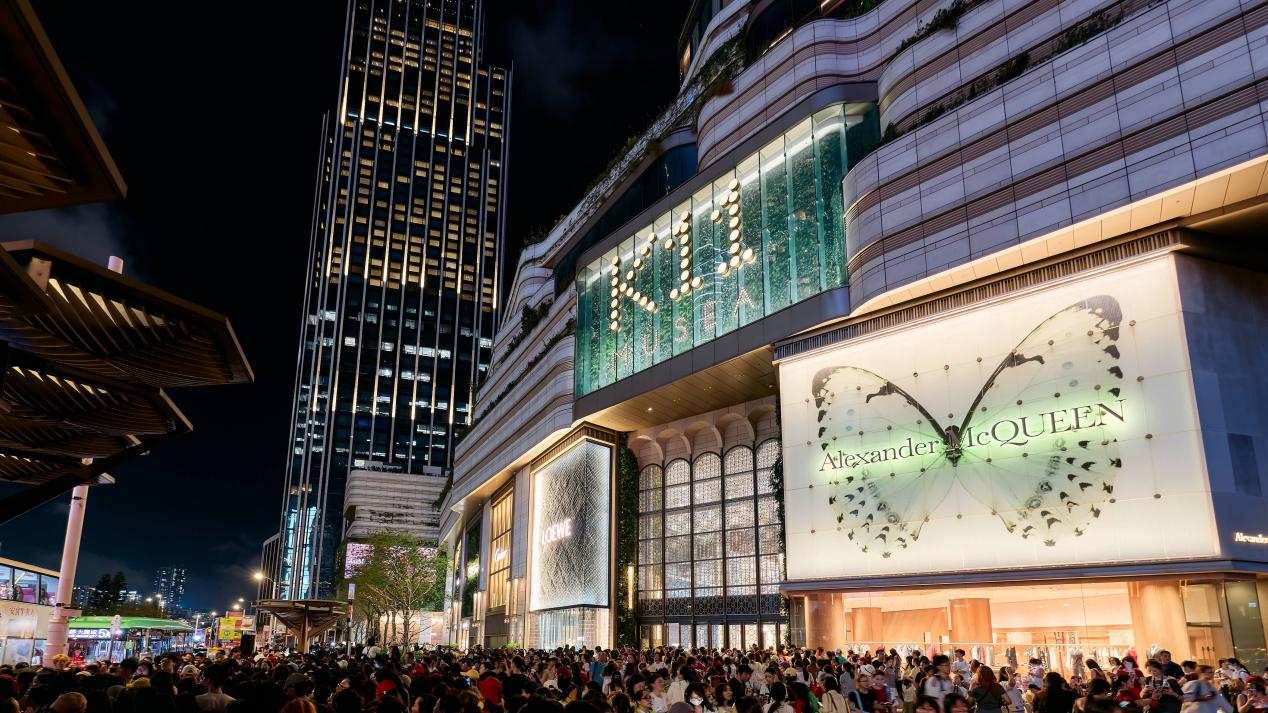
K11 MUSEA录得开业以来最佳年度营运表现
值得注意的是,K11在香港同一商圈采取差异化经营策略。K11 MUSEA主要聚焦国际高端品牌及高端消费客群,K11 Art Mall则更多面向年轻消费者,围绕潮玩、动漫、运动时尚等消费业态布局,成为最“年轻”的K11。
在消费需求更加细分、体验型消费持续发展的背景下,零售商业地产的竞争正在由单纯的物业和区位竞争,转向品牌组合、内容运营及消费场景打造。K11多个项目保持较高出租率和销售增长,也反映出商业物业运营对稳定经常性收入的重要性。把商业地产真正当作需要长期经营的资产来做,而非一卖了之,正是企业运营哲学与短周期思维的分水岭。
与此同时,新世界发展正在探索通过资本市场进一步释放成熟商业资产价值。公司推进以上海K11 Art Mall及K11 ATELIER新世界大厦为底层资产的商业不动产C-REIT,以拓宽资产变现渠道并提升流动性。
从2026财年表现看,住宅销售回暖与商业运营增长正形成更为清晰的协同效应。销售、运营和资产管理多线改善,也为公司下一阶段提升盈利能力、增强现金流入打开了更大空间。
行业仍将经历调整与分化,但可以确定的是,未来属于那些有定力、有产品力、有运营能力的长期主义者。作为一家扎根香港、深耕内地的港资企业,新世界以韧性穿越调整期,以高质量经营重塑增长模式,以长期主义释放资产价值。这些坚持,正逐步转化为实实在在的经营成果,也为其迈向下一阶段积蓄更强的发展动能。